Finding a floor - Cyber Insurance
Le premier rapport Cyber mondial publié par DUAL.
Le marché de l’assurance Cyber a atteint un tournant décisif. En tant que marché relativement jeune dont la pénétration ne cesse de croître, il n'a pas encore suivi les schémas cycliques observés au sein des branches d'assurance plus matures.
En effet, il a rapidement traversé plusieurs phases bien distinctes : une croissance initiale tirée par l'exposition, une correction brutale des prix et, plus récemment, un assouplissement prolongé.
L'ampleur de cet assouplissement soulève désormais la question de savoir si le marché est susceptible d’atteindre un plancher de rentabilité, alors que les analyses portant sur les choix qui détermineront la prochaine phase restent limitées.
Plutôt que de se concentrer sur les conditions actuelles, le rapport s’appuie sur des données et analyses propriétaires concernant les États‑Unis, l’Europe, le Royaume‑Uni ainsi que l’Australie et la Nouvelle‑Zélande (ANZ) afin de tracer une trajectoire prospective vers un marché plus durable, capable de réduire le risque d’une correction sévère et de soutenir l’ensemble des acteurs de la chaîne de valeur. Dans un contexte de pression sur les primes, d’augmentation des expositions et de niveau de menace qui demeure élevé, la prochaine phase sera déterminante pour l’orientation du marché. Notre analyse identifie les actions nécessaires pour soutenir un marché qui renforce la résilience face à un paysage de menaces cyber de plus en plus complexe et réaffirme la pertinence plus large du secteur de l’assurance.
Europe : la voie vers la stabilité
Le marché européen de l’assurance Cyber est pleinement engagé dans la phase d’assouplissement, avec une capacité élevée et une concurrence intense qui continuent de favoriser des baisses tarifaires soutenues et des capacités plus élevées. Bien que la croissance de ces capacités ait ralenti au cours des derniers mois par rapport à l’augmentation observée au cours des deux années précédentes, l’offre globale reste abondante et continue de dépasser la demande, alors même que de nouveaux assurés entrent sur le marché et que les clients existants souscrivent des limites plus importantes.
La concurrence demeure élevée dans l’ensemble de l’Europe. L’Espagne, l’Italie et la France, où l’intensification du changement d’assureurs et de courtiers entraîne des réductions tarifaires plus agressives, constituent actuellement les marchés les plus compétitifs, suivis des pays nordiques et du Benelux. Les assurés de la région DACH (Allemagne, Autriche et Suisse) affichent en revanche une fidélité relativement plus forte envers les courtiers et les assureurs, contribuant à des conditions plus stables et à un assouplissement plus modéré. Les conditions concurrentielles se sont également prolongées lors des renouvellements du premier trimestre 2026, au cours desquels la majorité des portefeuilles a enregistré des baisses tarifaires à deux chiffres. Des ajustements plus marqués, pouvant atteindre 70–75 %, ont été réalisés sur certains comptes individuels dont les tarifs n’avaient pas été réévalués conformément aux tendances générales du marché.
Une poursuite de l’assouplissement est attendue tout au long de l’année 2026. En l’absence d’un sinistre majeur, de nouvelles baisses tarifaires constituent le scenario le plus probable, bien qu’à un rythme progressivement plus modéré. À mesure que les réductions tarifaires cumulées compriment les marges, le maintien de la résilience des portefeuilles et de la rentabilité devrait, pour certains souscripteurs, primer sur la croissance.
Bien que la performance de souscription du marché européen de l’assurance Cyber demeure globalement favorable, les écarts entre les assureurs sont significatifs. Si la plupart des portefeuilles conservent des marges de sécurité significatives, d’autres se rapprochent sensiblement de la non‑rentabilité.
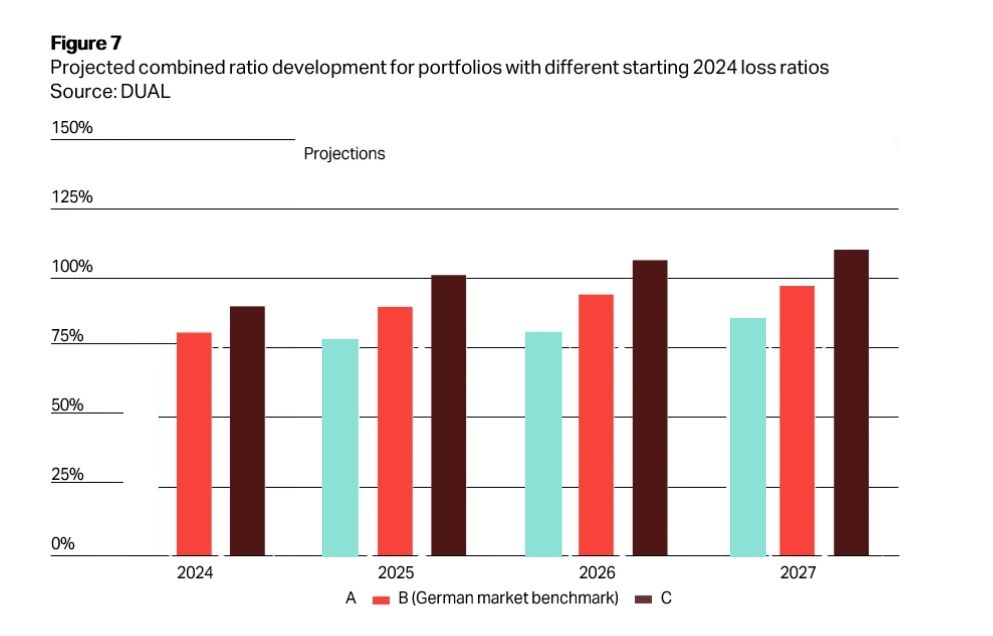
Les recherches de DUAL montrent que la tolérance à l’égard des baisses tarifaires persistantes dépend largement de la performance actuelle des portefeuilles. Afin d’évaluer la durabilité, l’analyse a été appliquée à trois cas représentatifs : l’indice de référence GDV pour le marché allemand (taux de sinistralité initial de 45,5 % en 2024), un portefeuille théorique à forte marge (taux de sinistralité initial de 35 %) et un portefeuille à marge plus faible (taux de sinistralité initial de 55 %).
Dans chaque cas, un ratio de frais de 35 % a été ajouté aux taux de sinistralité initial afin de déterminer le ratio combiné de départ. Les scénarios intègrent les baisses tarifaires observées sur la base des données DUAL Europe, des projections anticipant un ralentissement des baisses de prix en 2026 et 2027, ainsi que l’absence de sinistre majeur.
Les résultats présentés dans la Figure 7 montrent que l’indice de référence GDV (B) se rapproche des seuils de rentabilité à l’horizon 2027 à mesure que les marges se resserrent. Le portefeuille à forte marge (A) conserve une capacité suffisante pour absorber des pressions tarifaires supplémentaires, tandis que le portefeuille à plus faible marge (C) rencontre des difficultés de rentabilité dès l’année en cours.
Ces scénarios indiquent que la tolérance du marché à supporter un assouplissement supplémentaire pourrait être plus limitée que ne le laissent supposer les chiffres globaux. Surtout, l’analyse montre qu’il est peu probable qu’un seuil de prix plancher s’impose de manière uniforme à l’échelle du marché.
Parallèlement à la baisse des tarifs, l’étendue des couvertures de police d’assurance en Europe s’est élargie. Au cours des 12 à 24 derniers mois, certains assureurs ont accru leurs expositions liées à la supply chain en renforçant les clauses relatives à l’interruption de l’activité en cas de force majeure et en étendant les couvertures. Bien que ces évolutions répondent aux attentes des clients, elles augmentent le risque structurel d’accumulation et accroissent la probabilité de pertes corrélées à mesure que l’étendue des couvertures s’élargit.
L’exposition à la supply chain pose des défis importants en matière de souscription. Les assureurs étendent leurs garanties à des pertes provenant de systèmes informatiques tiers qui échappent à leur visibilité et à leur contrôle (et souvent à ceux des assurés). La complexité croissante des interdépendances numériques augmente la probabilité d’événements de pertes corrélées à l’échelle des portefeuilles. Contrairement au rançongiciel, pour lequel les standards de souscription et les dispositifs de contrôle des risques ont considérablement gagné en maturité, les risques systémiques liés à la supply chain et à l’accumulation technologique demeurent relativement peu éprouvés. L’absence récente de pertes corrélées de grande ampleur tend à masquer le véritable potentiel de sévérité. Dans un marché assoupli, l’élargissement des couvertures associé à une baisse des tarifs accroît sensiblement l’exposition à ces risques systémiques.
Deux trajectoires sont susceptibles d’émerger au cours des 12 à 24 prochains mois. En l’absence d’un sinistre majeur, la poursuite des baisses tarifaires jusqu’en 2026 continuera de comprimer les marges et commencera à ralentir à mesure que les assureurs s’approcheront des seuils de rentabilité.
Nos projections de ratios combinés indiquent que la seule compression des marges devrait suffire à faire émerger un seuil de prix plancher en 2027, dans un contexte où la baisse des tarifs, l’élargissement des couvertures et les signes de relâchement de la discipline de souscription exerceront une pression sur les résultats. Le rythme et l’impact de la stabilisation varieront toutefois sensiblement selon les portefeuilles.
Le scénario alternatif, impliquant un événement d’accumulation systémique ou plusieurs incidents de petite à moyenne ampleur générant des pertes étendues, déclencherait vraisemblablement une revalorisation rapide des tarifs, potentiellement accompagnée d’un retrait de capacités et d’un regain de volatilité.
Il est dans l’intérêt tant des clients que des souscripteurs que le marché évite une nouvelle correction majeure. Le défi consiste donc à gérer les pressions concurrentielles sans compromettre la viabilité à long terme de la performance de souscription.
Notre analyse montre que l’année 2026 constitue un point d’inflexion pour le marché de l’assurance Cyber. Après une période d’assouplissement prolongé, les marges de certains assureurs seront sous pression à mesure que les tarifs reculent, que les expositions augmentent et que le paysage des menaces demeure élevé.
Deux trajectoires sont désormais possibles. La première conduit à une stabilisation progressive au cours des 12 prochains mois, soutenant un marché durable. La seconde voit l’assouplissement se poursuivre cette année et l’an prochain, augmentant le risque d’une correction plus sévère. Il est dans l’intérêt des clients que le marché emprunte la première voie.
L’expertise en matière de souscription, la résilience des portefeuilles et les relations long-terme détermineront quels assureurs sont les mieux positionnés pour naviguer dans la prochaine phase. Ceux qui ont démontré leur capacité à offrir des performances constantes dans des environnements tarifaires variés seront mieux à même d’accompagner les clients dans un contexte de risque de plus en plus complexe.
Pour nos partenaires courtiers, cette transition réaffirme l’importance de s’engager auprès de partenaires assureurs ou agences de souscription expérimentés et pleinement engagés. La sécurisation de couvertures stables et de haute qualité sera déterminante à mesure que le marché évolue.
L’assurance Cyber continue de jouer un rôle essentiel dans le renforcement de la résilience face à un paysage de menaces toujours plus complexe et interconnecté. Quel que soit le moment et la rapidité avec lesquels le marché entrera dans une phase plus disciplinée, DUAL demeure engagée à proposer des solutions conciliant accessibilité financière, étendue de couverture et capacité durable.
Ali Khodabakhsh, Head of Cyber Europe
Le marché cyber européen reste aujourd’hui favorable aux clients. Le rapport "Cyber DUAL : Trouver un point d’équilibre" met toutefois en lumière une dynamique clé : la poursuite des baisses de primes s’accompagne désormais d’une hausse structurelle des expositions. Limites plus élevées, élargissement des garanties et, surtout, montée en puissance des risques liés à la supply chain et aux dépendances numériques redéfinissent l’équilibre du marché.